Mali Pusula

CEZADAN ÖNCE UYARI!​ Vergi Denetiminde Paradigma Değişiyor.

Türkiye’de vergi idaresinin denetim anlayışı, son bir yılda köklü bir dönüşüm geçiriyor: Geriye dönük ceza mekanizmasından, ileriye dönük risk yönetimi mekanizmasına geçiş. Bu değişimin arkasında tek bir proje değil, birbirini tamamlayan bir dijital altyapı, somut performans rakamları ve mükellefe tanınan yeni düzeltme fırsatları var.
başlıksız 2
hatİce erdoĞan mobİl
Yeni Felsefe: Denetim Öncesi Bilinçlendirme

Hazine ve Maliye Bakanı Mehmet Şimşek, idarenin yaklaşımını “denetim sonrası müdahale yerine denetim öncesi bilinçlendirme” olarak tanımlıyor. Bu, mükellefin bir incelemeye maruz kalmadan önce kendi vergisel risklerini görüp düzeltebilmesi anlamına geliyor. Amaç hem mükellef bilincini artırmak hem de denetim maliyetini azaltmak. Bu felsefenin altını dolduran üç somut araç var: KAŞİF, Bilinç Platformu ve VDK’nin gözetim programları.

KAŞİF, Gelir İdaresi Başkanlığı ve TÜBİTAK iş birliğiyle geliştirilen, vergi denetiminin omurgasını oluşturan bir sistem. Her gün yaklaşık 4 milyon mükellefi otomatik olarak analiz ediyor; 2026’nın ilk altı ayında 621.379 mükellef detaylı incelemeye alınırken, 81 ilde yürütülen saha denetimlerinde 791.082 mükellef doğrudan kontrol edildi. KAŞİF’in çalışma mantığı, tekil beyanname taraması değil — mükellefin parasal hareketlerini, sektör ortalamalarını ve tedarik zincirindeki diğer mükelleflerle ilişkilerini bir arada değerlendiren bir risk modeli.

Bilinç Platformu ise Vergi Denetim Kurulu’nun bu yıl devreye alacağı, mükelleflerin kendi risk profillerini denetim sürecine girmeden görebilmesini sağlayacak yeni bir dijital hizmet. Platform, 2024’te geliştirilen Büyük Kayıt Dışılık Çerçevesi’ni de bünyesine entegre edecek. Sanayici açısından bu hem bir fırsat hem bir sorumluluk: fırsat yönü, işletmelerin incelemeye girmeden risklerini düzeltebilmesi; sorumluluk yönü ise platform aktif olduğunda “riskimi bilmiyordum” savunmasının pratikte zayıflayacak olması.

mali pusula2
mali pusula2
Rakamlarla Dönüşüm: VDK’nin Rekor Altı Ayı

Bu felsefenin ne kadar hızlı hayata geçtiğini anlamak için performans tablosuna bakmak yeterli. Vergi Denetim Kurulu, 2026’nın ilk altı ayında yürüttüğü vergi incelemesi, teftiş, gözetim ve fiili envanter faaliyetleriyle 354 milyar TL matrah farkı ve azaltılan zarar ortaya çıkardı — geçen yılın aynı dönemine göre yüzde 57 artış. Yalnızca vergi müfettişlerinin yürüttüğü incelemelerde tespit edilen matrah farkı ise yüzde 97 arttı; ilk altı ayda 33.455 mükellef incelenirken 101.301 rapor düzenlendi.

Bu tablonun arkasında genel tahsilat performansı da var: 2026’nın ilk altı ayında vergi gelirleri geçen yılın aynı dönemine göre yüzde 38,7 artışla 6 trilyon 619 milyar 741 milyon TL’ye ulaştı — yıl sonu hedefinin yüzde 47,9’u ilk yarıda gerçekleşmiş oldu. Gelir vergisi tahsilatı tek başına yüzde 54,6 artışla 1 trilyon 785 milyar 288 milyon TL’ye çıktı. Bu artışın bir kısmı enflasyonist matrah büyümesinden, bir kısmı da artan denetim yoğunluğundan kaynaklanıyor — mükelleflerin kendi vergi yükü planlamasında bu iki etkiyi ayırt etmesi gerekiyor.

mali pusula3
Mükellefe Tanınan Yeni Düzeltme Fırsatları: SBİMP-III ve İHD

Yeni felsefenin en somut yansıması, mükellefe inceleme öncesi tanınan düzeltme fırsatlarında görülüyor.

VDK’nin Sahte Belge ile Mücadele Gözetim Programı III (SBİMP-III) kapsamında, KURGAN sisteminin ürettiği risk sinyalleri esas alınarak şüpheli işlemlere alıcı sıfatıyla taraf olduğu değerlendirilen 34.315 mükellefe bilgi isteme yazısı gönderildi. Önemli bir nokta: bu risk sinyalleri, tek başına bir işlemin sahte olduğunu gösteren bir tespit niteliği taşımıyor — mükellefe, işlemin gerçekliğini araştırıp gerekirse düzeltme yapması için bir fırsat penceresi açılıyor. Sonuç çarpıcı: mükelleflerin verdiği düzeltme beyannamelerinin yüzde 97,46’sı ihtirazi kayıtsız verildi ve toplam 28,7 milyar TL matrah düzeltildi — bu tutar, VDK’nin 2025’te sahte belge incelemeleri sonucunda tespit ettiği 7,9 milyar TL’lik matrah farkının yaklaşık 3,63 katına ulaşıyor.

Benzer bir mantıkla devreye alınan İncelemeye Hazırlık Dosyası (İHD) uygulaması ise elektronik tebligatla gönderilen “İncelemeye Hazırlık Yazısı” ile başlıyor; mükellef, Dijital Bilgi ve Veri Sistemi (DBVS) üzerinden istenen bilgi ve belgeleri sunuyor. Hazırlık yazısının tebliği resmi incelemenin başladığı anlamına gelmiyor — inceleme ancak “İncelemeye Başlama Bildirimi” ile başlıyor — ancak süresinde ya da eksiksiz cevap verilmemesi halinde VUK 355 kapsamında özel usulsüzlük cezası uygulanabiliyor.

Kısa bir not — izaha davetle karıştırılmasın. Bu süreçler ilk bakışta VUK 370’teki “izaha davet” müessesesine benziyor, ama aynı şey değil. İzaha davet, kanunla tanımlı, belirli bir “ön tespit”ten sonra devreye giren ve izah yetersiz kalırsa sabit yüzde 20 vergi ziyaı cezası doğuran resmi bir süreç. KAŞİF, Bilinç Platformu ve SBİMP-III/İHD ise bu ön tespit oluşmadan, çok daha erken ve geniş çaplı bir tarama ile mükellefi uyarıyor; nitekim SBİMP-III’te düzeltmelerin yüzde 97,46’sı ihtirazi kayıtsız ve daha düşük maliyetle tamamlandı — izaha davetin sabit ceza yüküne kıyasla mükellef lehine daha esnek bir sonuç.

mali pusula4
Mükellef Cephesinden Bakış: Tedirginlik mi, Fırsat mı?

Bu dönüşüm, mükellef ve meslek camiasında tek sesli bir tepkiyle karşılanmıyor. Bir kesim, yoğunlaşan dijital denetimin özellikle küçük ölçekli mükellefleri orantısız biçimde hedef aldığı yönünde bir eleştiri dile getiriyor. Ancak 2025 yılı denetim sonuçlarına bakıldığında bu eleştiriyle çelişen bir tablo çıkıyor. Ortaya çıkan yüksek matrah farkının büyük bölümü, denetimin aslında risk odaklı ve ölçek bazlı yürütüldüğünü, yani küçük mükellefi değil riskli ve yüksek hacimli işlemleri hedef aldığını gösteriyor.

Meslek camiasında öne çıkan ikinci bir eğilim ise bu süreci, mükellefi tedirgin eden bir tehdit olarak değil, mali disiplini güçlendirme fırsatı olarak çerçeveleme çabası. Bu yaklaşım aslında, doğru hazırlanan bir işletme için bir risk değil, bir avantaja dönüşebilir ve işletme açısından öngörülebilir, riskleri ve tehditleri en aza indirebilir.

En kritik değişim ise mükellef – meslek mensubu ilişkisinin doğasında. Eskiden bu ilişki büyük ölçüde dönemsel işliyordu: Beyanname zamanı geldiğinde belgeler mali müşavire iletilir, beyanname verilir, süreç kapanırdı. Yeni denetim mimarisinde bu modelin yetersiz kaldığı açık. Artık mükelleflerin mali müşavirleri ve YMM’leriyle çok daha sık, şeffaf ve sürekli bir çalışma düzeni kurması gerekiyor — çünkü risk analizi sistemleri yalnızca beyannameye değil, banka hareketlerinden POS tahsilatlarına, ortak hesap ilişkilerinden stok hareketlerine kadar işletmenin tüm finansal hayatına bakıyor. Bugün mali müşavirle paylaşılmayan bir detay, yarın açıklanması güç bir risk alanına dönüşebiliyor.

Bunun pratik anlamı şu: OSİAD üyesi işletmelerin, mali müşavirleriyle ilişkisini yılda birkaç kez değil, ayda bir gözden geçirilen düzenli bir danışmanlık ilişkisine dönüştürmesi artık bir lüks değil, yeni denetim ortamının doğal bir gerekliliği.

SONUÇ OLARAK

Sanayici İçin Ortak Sonuç

KAŞİF’ten Bilinç Platformu’na, VDK’nin rekor performansından SBİMP-III ve İHD’ye kadar anlatılan her başlık, tek bir gerçeği farklı açılardan gösteriyor. Şöyle ki; vergi idaresi artık mükellefi yakalayıp cezalandırmak değil, riskini önceden göstererek gönüllü uyuma yönlendirmek istiyor. Bu, mükellef için hem bir kolaylık hem bir beklenti. Kolaylık, çünkü inceleme sürecine girmeden yapılan düzeltmede vergi ziyaı cezası oranı çok daha düşük kalıyor. Beklenti, çünkü bu fırsatın kullanılabilmesi, işletmenin DBVS üzerinden gelecek bir yazıya hızlı ve eksiksiz cevap verebilecek düzenli bir kayıt ve belge altyapısına sahip olmasına bağlı.

OSİAD üyesi işletmeler için önümüzdeki dönemin en değerli yatırımı, belki de yeni bir teşvikten faydalanmak değil, mevcut muhasebe ve belge düzenini bu yeni denetim mimarisine hazır hale getirmek olacak.

mali pusula7
Mükellefin Alması Gereken Önlemler

Bu dönüşümün pratiğe indirgenmiş hali, işletmenin gündelik kayıt disiplininde başlıyor. YMM uygulamasında sık karşılaşılan aksaklıklardan yola çıkarak, OSİAD üyelerine önerdiğimiz somut adımlar şöyle:

  • Belge – mal hareketi eşleşmesini eksiksiz tutun: Fatura, sevkiyat belgesi (irsaliye) ve varsa sözleşme arasındaki tarih ve tutar tutarlılığı, hem KURGAN gibi risk analiz sistemlerinin hem de fiili envanter denetimlerinin ilk baktığı nokta. Özellikle stok devir hızı düşük veya yüksek hacimli alım-satım yapan işletmelerde bu eşleşmenin düzenli olarak (aylık bazda) iç kontrolden geçirilmesi öneriliyor.
  • DBVS’ye hızlı cevap verebilecek bir sorumlu belirleyin: İncelemeye Hazırlık Dosyası (İHD) süreci elektronik tebligatla işliyor ve süre kısıtlı. İşletme içinde bu tür bildirimleri takip edecek, mali müşavirle koordineli hareket edebilecek bir kişinin (veya sürecin) önceden tanımlanmış olması, VUK 355 kapsamındaki özel usulsüzlük cezası riskini önemli ölçüde azaltıyor.
  • Tedarikçi seçiminde ön durum tespiti yapın: SBİMP-III’ün gösterdiği gibi, riskli işlemlere “alıcı” sıfatıyla taraf olmak bile bilgi isteme yazısına konu olabiliyor. Yeni tedarikçilerle çalışmaya başlamadan önce vergi levhası, mükellefiyet durumu ve mümkünse ticaret sicil kaydının teyit edilmesi, ileride gelebilecek bir düzeltme yazısının önünü kesiyor.
  • Ortalamadan sapan işlemleri kendi içinizde erken tespit edin: KAŞİF’in mantığı sektör ortalamalarına dayalı risk skorlaması olduğu için, işletmenizin kendi geçmiş dönem verileriyle (ciro, kâr marjı, stok devir hızı) kıyaslandığında olağandışı bir sapma varsa, bunun nedenini belgeleyerek hazır bulundurmak — inceleme gelmeden önce — büyük avantaj sağlıyor.
  • Gönüllü düzeltmeyi bir savunma değil, bir strateji olarak görün: SBİMP-III sonuçları gösteriyor ki bilgi isteme yazısı alan mükelleflerin ezici çoğunluğu ihtirazi kayıtsız düzeltme yaparak süreci hızla kapatmayı tercih etti. Bir yazı geldiğinde önce itiraz refleksiyle değil, önce durumu mali müşavirle birlikte değerlendirip doğru stratejiyi (düzeltme mi, itiraz mı) belirleyerek hareket etmek, hem zaman hem maliyet açısından daha isabetli.

Bu beş adım, büyük bir yatırım gerektirmiyor; asıl gerektirdiği şey, işletme içinde mali disiplinin bir kerelik değil, sürekli bir alışkanlık haline getirilmesi.

Mali Pusula, OSİAD üyelerine güncel vergi ve maliye gündemini işletme kararlarına çevirme amacıyla hazırlanmaktadır.

Hatice ERDOĞAN

Y. Mali Müşavir

CEZADAN ÖNCE UYARI!​ Vergi Denetiminde Paradigma Değişiyor. Devamını Oku »
BORÇ YÖNTEMİ VE YAPILANDIRMA STRATEJİLERİ

7582 Sayılı Kanun, Taksit Sarmalı ve Finansal Sürdürülebilirlik

İşletmeler için likidite, üretimin sürekli-liği demektir. Ancak yüksek finansman maliyetlerinin hüküm sürdüğü bu dönemde, hammadde fiyatlarını, enerji maliyetlerini ve işçilik giderlerini eş anlı yönetmeye çalışan sanayici; bugün bir de kamu borçları sarmalıyla köşeye sıkışmış durumdadır.

başlıksız 2
hatİce erdoĞan mobİl

Bugün sanayicimiz, farkında olmadan dünyanın en pahalı finansman araçlarından birini — ödenemeyen kamu borçlarını — kullanıyor. Kamu borçlanma maliyetinin çok üzerinde seyreden gecikme zamları ve buna eklenen e-haciz baskısı, bu borçları adeta ‘istem dışı bir kredi’ ve operasyonel bir prangaya dönüştürmüş durumda. Peki bu sarmaldan çıkış için tecil ve taksitlendirme gerçekten bir çözüm mü, yoksa yeni bir yük mü?

Mesele artık sadece bir vergi veya SGK borcu ödeme meselesi değildir; mesele, Türkiye’nin üretim kapasitesinin korunması ve rekabet gücünün sürdürülebilmesi meselesidir. Peki 21 Mayıs 2026’da kabul edilen 7582 Sayılı Kanun, (Bu yazı hazırlandığı sırada 7582 Sayılı Kanun henüz Resmî Gazete’de yayımlanmamıştı; kanun 4 Haziran 2026 itibarıyla yürürlüğe girmiştir.) bu finansal baskıya gerçek bir panzehir olabilir mi?

Kamu Borçları ve İşletmeler Üzerindeki Etkisi

Ekonomik faaliyetlerin yavaşladığı veya finansmana erişimin zorlaştığı dönemlerde işletmeler öncelikle çalışan ücretlerini, tedarikçi ödemelerini ve üretimin devamlılığını sağlayacak zorunlu giderleri karşılamaya yönelmektedir. Bu süreçte kamuya olan yükümlülüklerin ertelenmesi çoğu zaman kısa vadeli bir çözüm olarak görülmektedir.

Ancak kamu borçlarının zamanında ödenememesi halinde uygulanan gecikme zamları ve faizler, borcun ana tutarının çok üzerinde bir maliyet yaratmaktadır. Özellikle kâr marjlarının sınırlı olduğu sektörlerde bu durum işletmelerin öz kaynak yapısını zayıflatmakta ve finansal sürdürülebilirliği tehdit etmektedir.

Bugün birçok imalat işletmesinde net kâr marjlarının yüzde 10 seviyesinde veya daha altında gerçekleştiği göz önünde bulundurulduğunda, kamu alacaklarına ilişkin mali yüklerin çok daha yüksek seviyelerde seyretmesi işletmeler açısından ciddi bir finansal baskı oluşturmaktadır. Bu nedenle konu yalnızca bir vergi ya da SGK borcu meselesi değil, aynı zamanda üretim kapasitesinin korunması ve rekabet gücünün sürdürülebilmesi meselesidir.

chatgpt image 4 haz 2026 15 09 57
Mali Pusula

Taksit Sarmalı: Kendi Kâr Marjını Yiyen İşletmeler

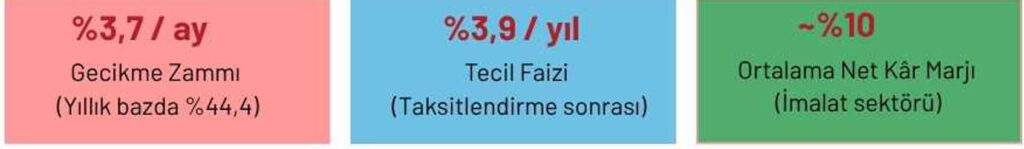
Konuyu doğru analiz edebilmek için iki farklı oranı birbirinden ayırt etmek gerekiyor. Birincisi gecikme zammı: borcun ödenmediği her ay için aylık %3,7 oranında işleyen bu yük, yıllık bazda %44,4’e ulaşıyor. İkincisi ise tecil faizi: taksitlendirmeye girildikten sonra uygulanan bu oran yıllık %39 olup, gecikme zammından daha düşük görünse de uzun vadede devasa bir maliyet yaratıyor.

mp1

Ortalama net kâr marjının %10’u geçmediği bir iklimde, aylık %3,7’lik gecikme zammı bu kârın dört katından fazlasına ulaşıyor. Kâr marjıyla borcunu finanse etmek matematiksel olarak imkânsız hale geliyor.

Üstelik banka kredisinin faizini gider yazabilen işletme, vergi dairesine ödediği tecil faizini Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydetmek zorunda kalmaktadır. Hem yüksek faiz ödenmekte hem de bu faizin sağlayabileceği vergi avantajından tamamen mahrum kalınmaktadır. Bu çifte kayıp rekabet gücünü ciddi biçimde zedelemektedir.

‘Yapılandırma Çıktı’ mı, ‘Tecil ve Taksitlendirme’ mi?

Kamuoyunda sıklıkla ‘yapılandırma’ olarak ifade edilen 7582 Sayılı Kanun, klasik anlamda bir vergi affı veya yeniden yapılandırma uygulaması değildir. Borcun ve mevcut mali yüklerin önemli ölçüde silindiği geçmiş düzenlemelerden farklı olarak, mevcut borcun belirli şartlar altında daha uzun vadeye yayılmasını amaçlayan bir tecil ve taksitlendirme mekanizmasıdır. Üç kavramı net biçimde ayırt etmek şarttır:

mp2

7582 Sayılı Kanun: İki Yüzlü Bir Fırsat

Kanun ile 6183/48’de yapılan değişiklikle azami taksit süresi 36 aydan 72 aya çıkarılmakta, teminatsız tecil tutarı ise 1 milyon TL’ye yükseltilmektedir. Bu yönüyle düzenleme işletmelere zaman kazandırmakta ve kısa vadeli likidite baskısını azaltmaktadır. Ancak borcun toplam maliyetini ortadan kaldıran bir çözüm sunmamaktadır.

mp3

Düzenlemenin olumlu yönleri arasında en kritik olanı icra kalkanıdır: ilk taksiti ödediğiniz an banka hesaplarındaki e-hacizler kalkar, operasyonel nefes açılır. ‘Borcu Yoktur’ belgesi alınabilir hale gelir. 

Olumsuz yönlerin başında ise yüksek maliyet sarmalı geliyor: taksitlendirme öncesi aylık %3,7 gecikme zammı, taksitlendirme sonrasında yıllık %39 tecil faizi işliyor. Her iki oran da sürdürülebilir değil. Üstelik bir borcun taksitini ödemek için cari ayın KDV’sini veya SGK primini aksatan işletme doğrudan yeni bir borç döngüsüne giriyor.

Bir Umut Işığı: Üretimde Kurumlar Vergisi %12,5’e İniyor

Tablonun yalnızca karanlık tarafı yok. 7582 Sayılı Kanun’la birlikte gelen önemli bir teşvik daha var: sanayi sicil belgesine sahip ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançlara kurumlar vergisi oranı %12,5 olarak uygulanacak. Bu oran 2027 vergilendirme döneminden itibaren geçerli olacak.

Finansal Sürdürülebilirlik ve Politika İhtiyacı

Sanayi işletmelerinin uzun vadeli başarısı yalnızca üretim kapasitesiyle değil, mali yapılarının sağlamlığıyla da doğrudan ilişkilidir. Bugün işletmelerin karşı karşıya bulunduğu temel sorunlardan biri, yüksek finansman maliyetleri ile düşük kârlılık arasındaki dengesizliktir.

Üretim yapan işletmelerin yatırım, istihdam ve ihracat kapasitesini koruyabilmesi için finansal sürdürülebilirliği destekleyen politikalara ihtiyaç bulunmaktadır. Özellikle düşük maliyetli finansman imkânlarının geliştirilmesi, kamu borçlarının yönetilebilir seviyelerde tutulması ve yatırım ortamını güçlendirecek düzenlemelerin sürdürülmesi büyük önem taşımaktadır.

Sanayicinin üzerindeki bu finansman sarmalını çözmek için ya düşük faizli kalıcı bir yapılandırma paketi ya da önceki kanunlarda olduğu gibi Yİ-ÜFE bazlı bir faiz silme süreci elzemdir.

Taksitlendirme mekanizmaları kısa vadede önemli kolaylıklar sağlamakla birlikte kalıcı çözüm; üretimi destekleyen, finansman maliyetlerini azaltan ve işletmelerin rekabet gücünü artıran yapısal politikaların hayata geçirilmesinden geçmektedir.

chatgpt image 4 haz 2026 17 23 43

SONUÇ OLARAK

Mali yapısını etkin şekilde yönetemeyen bir işletme, ne kadar ileri teknolojiyle üretim yaparsa yapsın, artan finansman maliyetleri karşısında rekabet gücünü korumakta zorlanacaktır. Bu açıdan değerlendirildiğinde 7582 Sayılı Kanun, işletmelere belirli ölçüde nefes aldırabilecek bir düzenleme olmakla birlikte, kamuoyunda zaman zaman algılandığı gibi bir vergi affı veya borç yapılandırması niteliği taşımamaktadır.

Sonuç olarak, kamu alacaklarının tahsili ile üretim ekonomisinin desteklenmesi arasında dengeli bir yaklaşım benimsenmelidir. Tecil ve taksitlendirme uygulamaları kısa vadede önemli kolaylıklar sağlasa da uzun vadeli çözüm; üretimi, yatırımı ve rekabet gücünü destekleyen yapısal politikalarla mümkün olacaktır.

Güçlü sanayi, güçlü ekonomi demektir. Üretimin sürdürülebilirliği, mali disiplin kadar stratejik bir öncelik olarak ele alınmalıdır. Sanayicinin üzerindeki görünmeyen mali yüklerin hafifletilmesi; yalnızca işletmeler için değil, ülke ekonomisinin tamamı için stratejik bir yatırım niteliği taşımaktadır.

Hatice ERDOĞAN

Yeminli Mali Müşavir

BORÇ YÖNTEMİ VE YAPILANDIRMA STRATEJİLERİ Devamını Oku »

2026 BÜTÇESİ, VERGİLER ve SANAYİ ÜZERİNDEKİ BASKI​

“Sanayici İçin 2026 Büyüme Değil, Denge Ve Dayanıklılık Yılı Olacak”

Ostim Sanayici  ve İş İnsanları Derneği (OSİAD)’ın üyeleri için hazırladığı ilk elektronik dergi olan PERÇİN’in çıkış sayısında üyelerimizden Yeminli Mali Müşavir Hatice Erdoğan ile röportaj yaptık.  Hatice Erdoğan sanayicilere “bütçenizi dikkatli ve dengeli kullanın” uyarısı yaptı.

İşte o röportaj

8
gemini generated image dzt4s1dzt4s1dzt4 2
Soru 1: Merhaba Hatice Hanım.. 2026 bütçesi yaklaşık 18,9 trilyon TL gider ve 2,7 trilyon TL açıkla TBMM’de kabul edilerek yürürlüğe girdi. Bu açık nasıl kapatılacak?
Cevap:

2026 bütçe açığı, teknik olarak nakit finansman ihtiyacı anlamına geliyor ve bu açığın kapatılmasında temel araç yine borçlanma olacak. Özellikle iç borçlanma, Hazine’nin ana finansman yöntemi olarak öne çıkıyor. Bunun yanında vergi gelirlerini artırmaya yönelik adımlar, Merkez Bankası ve kamu kurumlarının kâr transferleri ile sınırlı özelleştirme gelirleri bütçeyi destekleyecek.

Ancak burada kritik nokta şu: 2023’ten bu yana bütçe gelirlerinin artışında asıl yükü vergiler taşıyor. Özellikle KDV ve ÖTV gibi dolaylı vergilerin bütçe içindeki payı belirgin biçimde yükselmiş durumda.  KDV ve ÖTV’de yapılan oran ve matrah güncellemeleri, dolaylı vergilerin bütçe içindeki payını kalıcı biçimde %65 bandına taşımıştır.2026’da da bu eğilimin devam etmesi bekleniyor.

Bunun sonucu olarak;

  • ⁠  ⁠Enflasyonist ortamda otomatik gelir artışı sağlamakta,
  • ⁠  ⁠Ancak sanayici ve tüketici açısından maliyetleri zincirleme artırmaktadır.


Soru 2: 2024’ten itibaren bütçe içinde vergilerin rolü nasıl değişti?
Cevap:

2024 sonrası bütçe politikalarında net bir tablo var:

Vergi gelirleri bütçenin ana dayanağı hâline geldi.

  • ⁠  ⁠Dolaylı vergilerin toplam vergi gelirleri içindeki payı artıyor,
  • ⁠  ⁠Enflasyon, vergi tahsilatını otomatik olarak büyütüyor,
  • ⁠  ⁠Harçlar, fonlar ve çeşitli ücretler daha sık güncelleniyor.

Bu durum kamu maliyesi açısından kısa vadede gelir yaratıyor; ancak reel sektör açısından maliyet baskısını kalıcılaştırıyor. Özellikle sanayi için bu tablo, üretim maliyetleri üzerinden büyümeyi sınırlayan bir etki yaratıyor.

Soru 3: 2026 bütçesini sanayici ve yatırımcı açısından nasıl okumalıyız?
Cevap:

Sanayici açısından 2026 bütçesi üç temel mesaj veriyor:

1.⁠ ⁠Vergi yükü artış eğiliminde

2.⁠ ⁠Finansman pahalı ve erişim zor

3.⁠ ⁠Teşvikler seçici ve sınırlı

Özellikle asgari kurumlar vergisi uygulamasıyla birlikte; yatırım teşvikleri, Ar-Ge indirimi, geçmiş yıl zararları gibi unsurlar artık vergi yükünü tamamen sıfırlayamıyor. Bu da sermaye yoğun yatırımların geri dönüş süresini uzatıyor.


chatgpt image 13 mar 2026 15 12 10
Soru 4: Yüksek bütçe açığı ve faiz giderleri sanayiciyi neden bu kadar tedirgin ediyor?
Cevap:

Çünkü bütçede yüksek açık ve faiz gideri demek:

  • ⁠  ⁠Yeni vergi riskinin artması,
  • ⁠  ⁠Kredi faizlerinin yukarı yönlü baskı altında kalması,
  • ⁠  ⁠Banka kaynaklarının kamu kağıtlarına yönelmesi anlamına geliyor.

Bu durum, sanayici açısından “crowding out”, yani özel sektörün finansmana erişiminin daralması riskini güçlendiriyor. Sonuç olarak yatırım kararları erteleniyor.

Soru 5: Araştırmalar sanayicilerin çoğunun 2026’da yatırım yapmayı düşünmediğini gösteriyor. Bu normal mi?
Cevap:

Evet, mevcut koşullarda bu oldukça rasyonel bir davranış.

Uzun vadeli yatırım kredilerinde %45–55 bandındaki maliyetler, talep belirsizliği ve girdi fiyatlarındaki artış sanayiciyi “bekle-gör” pozisyonuna itiyor.

Bu nedenle 2026’da büyük ölçekli yeni yatırımlar yerine:

  • ⁠  ⁠Verimlilik,
  • ⁠  ⁠Dijitalleşme,
  • ⁠  ⁠Otomasyon,
  • ⁠  ⁠Enerji tasarrufu

odaklı daha küçük ölçekli yatırımlar öne çıkıyor.

Soru 6: Savunma ve teknolojiye ayrılan yüksek bütçe, yatırım tercihlerini değiştiriyor mu?
Cevap:

Kesinlikle evet. Savunma ve teknoloji odaklı harcamalar; metal, makine, elektronik, yazılım ve kompozit malzeme gibi alanlarda faaliyet gösteren firmalar için daha güvenli ve öngörülebilir bir yatırım alanı yaratıyor.

Ancak bu durum, savunma dışı geleneksel sektörler için dolaylı bir kaynak dışlanması da yaratabiliyor. Yani yatırım tercihlerinde sektörel bir kayma söz konusu.

Soru 7: Son olarak, 2026 bütçesi imalat sanayi için bir büyüme yılı mı?
Cevap:

Hayır. 2026 bütçesi imalat sanayi açısından bir “büyüme yılı” değil, daha çok:

  • ⁠  ⁠Ayakta kalma,
  • ⁠  ⁠Maliyet kontrolü,
  • ⁠  ⁠Nakit akışı yönetimi,
  • ⁠  ⁠Mevcut kapasiteyi koruma

yılı olarak değerlendirilmeli.

Bu nedenle 2026, agresif yatırım ve hızlı genişleme yılı değil; denge ve direnç yılı olarak okunmalı.

SONUÇ OLARAK

2024’ten bu yana artan vergi yükü, yüksek finansman maliyetleri ve bütçe açığı baskısı altında şekillenen 2026 bütçesi; sanayi ve yatırım cephesinde temkinli, seçici ve savunmacı bir ekonomik davranışı beraberinde getiriyor. Reel sektör için öncelik büyümeden ziyade sürdürülebilirlik olacak.

Hatice ERDOĞAN

Yeminli Mali Müşavir

Osiad Üyesi

2026 BÜTÇESİ, VERGİLER ve SANAYİ ÜZERİNDEKİ BASKI​ Devamını Oku »