Sanayicinin Hukuk Ajandası

KONKORDATO: ALACAKLI AÇISINDAN BİLİNMESİ GEREKENLER

Konkordato nedir?

Konkordato; borçlarını vadesinde ödeyemeyen veya vadesinde ödeyememe tehlikesi bulunan borçlunun, borçlarını belirli bir plan çerçevesinde ödeyebilmek ve mümkünse faaliyetini sürdürmek amacıyla başvurduğu hukuki yeniden yapılandırma yoludur. Süreç, mahkemenin denetimi altında yürür ve sonunda konkordato projesinin tasdiki gündeme gelir.
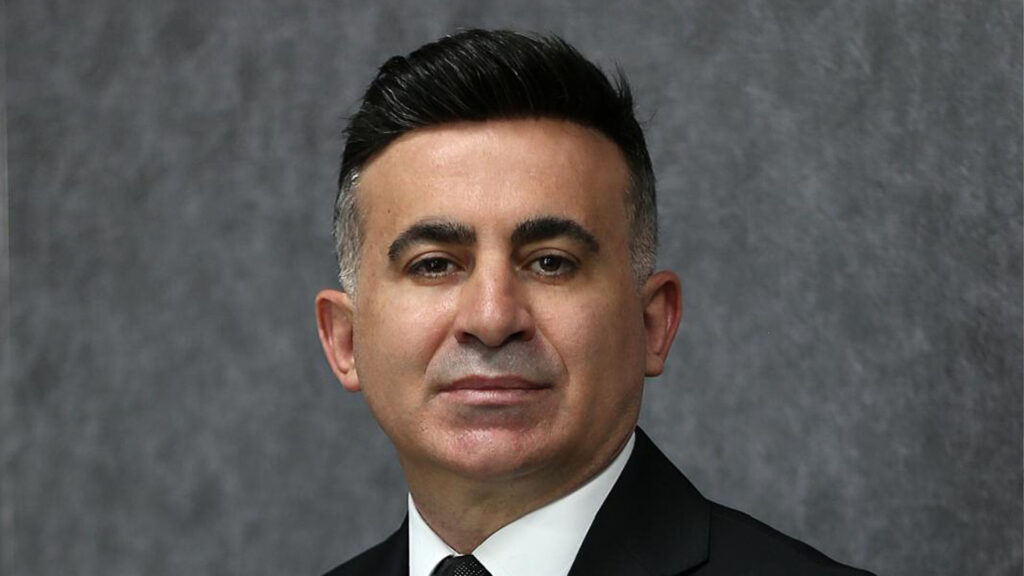
emrah Çağrı yeni
emrah Çağrı yeni mobil

Alacaklı bakımından konkordato, yalnızca ‘borçlu icra takibinden kurtuldu’ anlamına gelmez. Alacağın doğru tespit edilmesi, süresinde bildirilmesi, varsa teminatların korunması ve konkordato projesine ilişkin hakların zamanında kullanılması gereken bir süreçtir.

Geçici mühlet ve kesin mühlet nedir?

Mahkeme, konkordato talebiyle birlikte kanunda aranan belgelerin sunulduğunu tespit ederse geçici mühlet kararı verir. Geçici mühlet, konkordatonun başarıya ulaşıp ulaşamayacağının değerlendirildiği ilk koruma dönemidir. Bu aşamada geçici konkordato komiseri görevlendirilir ve borçlunun malvarlığının korunması için gerekli tedbirler alınabilir.

Önemli nokta: Geçici mühlet, kural olarak kesin mühletin sonuçlarını doğurur. Bu nedenle alacaklı açısından mevcut takiplerin durması ve yeni takip başlatılamaması gibi sonuçlar ortaya çıkar; ancak rehinli alacaklar ve kanunda sayılan bazı imtiyazlı alacaklar bakımından istisnalar bulunmaktadır.

Geçici mühlet üç aydır. Bu süre dolmadan, borçlunun veya geçici komiserin talebi üzerine mahkemece en fazla iki ay uzatılabilir; böylece geçici mühletin toplam süresi beş ayı aşamaz.

Kesin mühlet ise kural olarak bir yıldır ve kanundaki şartların bulunması hâlinde en fazla altı ay uzatılabilir. Nihai karar bakımından İİK m. 304/2’de ayrıca sınırlı bir uzatma imkânı düzenlenmiştir.

tablo
Kesin mühletin alacaklılar bakımından sonuçları:

-Mühlet içinde borçlu aleyhine Amme Alacaklarının Tahsil Usulü Hakkında Kanuna göre yapılan takipler de dahil olmak üzere hiçbir takip yapılamaz ve evvelce başlamış takipler durur, ihtiyatî tedbir ve ihtiyatî haciz kararları uygulanmaz, bir takip muamelesi ile kesilebilen zamanaşımı ve hak düşüren müddetler işlemez.

-İİK 206 ncı maddenin birinci sırasında yazılı imtiyazlı alacaklar için haciz yoluyla takip yapılabilir. (Örn: İşçilik alacakları gibi)

-Tasdik edilen konkordato projesi aksine hüküm içermediği takdirde kesin mühlet tarihinden itibaren rehinle temin edilmemiş her türlü alacağa faiz işlemesi durur.


Alacaklılar toplantısı ve projenin kabulü için gerekli çoğunluk:

Komiser alacaklılar toplantısına başkanlık eder ve borçlunun durumu hakkında bir rapor verir.

Borçlu gerekli açıklamaları yapmak üzere toplantıda hazır bulunmaya mecburdur.

Konkordato projesi;

  1. a) Kaydedilmiş olan alacaklıların ve alacakların yarısını veya
  2. b) Kaydedilmiş olan alacaklıların dörtte birini ve alacakların üçte ikisini,

aşan bir çoğunluk tarafından imza edilmiş ise kabul edilmiş sayılır.

2
Konkordatonun tasdiki şartları:

Alacaklılar toplantısında verilen oylarla kabul edilen konkordato projesinin tasdiki aşağıdaki şartların gerçekleşmesine bağlıdır:

  • a) Adi konkordatoda teklif edilen tutarın, borçlunun iflâsı hâlinde alacaklıların eline geçebilecek muhtemel miktardan fazla olacağının anlaşılması; malvarlığının terki suretiyle konkordatoda paraya çevirme hâlinde elde edilen hasılat veya üçüncü kişi tarafından teklif edilen tutarın iflâs yoluyla tasfiye hâlinde elde edilebilecek bedelden fazla olacağının anlaşılması.
  • b) Teklif edilen tutarın borçlunun kaynakları ile orantılı olması (bu kapsamda mahkeme, borçlunun beklenen haklarının dikkate alınıp alınmayacağını ve alınacaksa ne oranda dikkate alınacağını da takdir eder).
  • c) Konkordato projesinin İİK 302 nci maddede öngörülen çoğunlukla kabul edilmiş bulunması.
  • d) İİK 206 ncı maddenin birinci sırasındaki imtiyazlı alacaklıların alacaklarının tam olarak ödenmesinin ve mühlet içinde komiserin izniyle akdedilmiş borçların ifasının, alacaklı bundan açıkça vazgeçmedikçe yeterli teminata bağlanmış olması
  • e) Konkordatonun tasdikinin gerektirdiği yargılama giderleri ile konkordatonun tasdiki durumunda alacaklılara ödenmesi kararlaştırılan para üzerinden alınması gereken harcın, tasdik kararından önce, borçlu tarafından mahkeme veznesine depo edilmiş olması.

Mahkeme konkordato projesini yetersiz bulursa kendiliğinden veya talep üzerine gerekli gördüğü düzeltmenin yapılmasını isteyebilir.

Tasdik kararı ve sonrası ne olur?

Tasdik edilen konkordato, projeye dâhil tüm alacaklılar için bağlayıcı hâle gelir. Borçlu, projede kabul edilen koşullarla borçlarını ödeyerek faaliyetini sürdürür. Şayet ödeme yapmazsa doğrudan icra takibi başlatılabilir.

Yazımızın buraya kadarki kısmda konkordato sürecinin başlaması ve tasdiki aşamalarına kısaca değindik. Bundan sonraki kısımda alacaklıların böyle bir süreçle karşılaşması halinde neler yapması gerektiği ve pratikte karşılaşılan sorunlara değineceğiz.

konkordato tasdik karari sonrasi
Konkordato sürecinde alacaklının öncelikle yapması gereken şeyler nelerdir?
  • Öncelikle konkordatonun hangi mahkemede olduğu tespit edilmelidir. Bu dosya uzman birisi tarafından incelenmeli geçici mühlete itiraz edilip edilip edilemeyeceği tespit edilmelidir.
  • Konkordato komiserinin ilanları takip edilmeli 15 gün içerisinde alacak kayıt başvurusunda bulunulmalıdır. Başvuru dilekçesi eksiksiz doldurulmalı ve alacağa dair tüm belgeler, faturalar, sözleşmeler borcun dayanağı dilekçenin ekine eklenmelidir.
  • Borçlunun Kabul/red beyanı takip edilmeli
  • Dosya içerisindeki komiser raporları ve iyileştirme projeleri detaylı takip edilmeli konkordato tasdik süreci ona göre değerlendirilmelidir.
konkordato alacakli adimlari 1920x700
Geçici ve kesin mühletten önce açılmış takiplerin akıbeti ne olur?

Mühletin verilmesi ile beraber mevcut takipler de durur.

Geçici ve kesin mühlet içerisinde icra takibi başlatılabilir mi?

Bu süre içinde borçluya takip açılamaz varsa eski takipler de durur. Ancak bir takım imtiyazlı alacaklar, işçilik, nafaka ya da rehin alacakları gibi takipler açılabilir.

Geçici ve kesin mühletin sözleşmeler bakımından sonuçları nedir?

Sözleşmenin karşı tarafının konkordato projesinden etkilenip etkilenmediğine bakılmaksızın, borçlunun taraf olduğu ve işletmesinin faaliyetinin devamı için önem arz eden sözleşmelerin devamı esastır.

Borçlu, tarafı olduğu ve konkordatonun amacına ulaşmasını engelleyen aşırı külfetli sürekli borç ilişkilerini, komiserin uygun görüşü ve mahkemenin izniyle herhangi bir zamanda sona erecek şekilde feshedebilir.

Bu süreçte alacak kaydı yaptırılmazsa alacak ortadan kalkar mı?

Süresinde alacak talebinde bulunmamak alacağın varlığını ortadan kaldırmaz. Ancak alacağın borçlunun bilançosunda da bulunmaması halinde alacaklılar toplantısında oy kullanılmasını engelleyebilir.

Alacaklılar toplantısına katılınmazsa ya da konkordato projesine olumsuz oy kullanırsa alacak ortadan kalkar mı?

Toplantıya katılmamak alacaklının alacağından vazgeçtiği anlamına gelmez; yasal süresinde usulüne uygun alacak bildirimi yapılmışsa alacak varlığını korur. Konkordato projesi, toplantıya katılanların oylarıyla kabul edilip mahkeme tarafından tasdik edilirse, toplantıya katılmayan ve olumsuz oy kullanan alacaklı da bu karardan tamamen bağlıdır.


Geçici ve kesin mühletin teminat mektupları açısından sonuçları nedir?

Teminat mektupları bağımsız garanti niteliğinde olsa da mahkemeler teminat mektuplarının bozdurulmaması yönünde ihtiyati tedbir kararları verebilmektedir.

Geçici ve kesin mühlet sürecinde çek şikayetinde bulunabilir mi?

Karşılıksız çıkan çekin bankaya ibraz tarihi, geçici mühlet tarihinden öncesi ise bu çekler için çek şikayetinde bulunulabilir.

Geçici ve kesin mühlet süresi içinde alacaklara faiz işler mi?

Burada alacağın adi ve rehinli alacak mı olduğuna bakılır.

Adi Alacaklar: Konkordato projesinde aksine bir hüküm yoksa, kesin mühletin verilmesiyle rehinli olmayan alacaklara faiz yürümez.

Rehinli Alacaklar: Rehinle (ipotek veya rehinle) güvence altına alınmış alacaklarda ise mühlet sürecinde faiz işlemeye devam eder; ancak bu faiz, rehinli malın satış bedeliyle sınırlıdır.


Geçici ve kesin mühlet süresi içinde müşterek ve müteselsil kefillere icra takibi başlatılır mı?

İcra ve İflas Kanunu gereğince verilen geçici veya kesin mühlet, asıl borçlu için icra takiplerini durdurur ancak kefiller ve müşterek borçlular için bu koruma geçerli değildir. Alacaklı, konkordato süreci devam ederken bile kefile veya müteselsil kefile karşı doğrudan icra takibi başlatabilir veya mevcut takiplere devam edebilir.

Sonuç ve Kanaat

Konkordato süreci, alacaklı açısından yalnızca bir alacağın ne zaman tahsil edileceği meselesi değildir. Alacağın doğru tespit edilmesi, süresi içinde kaydettirilmesi, borçlunun mali durumunun ve konkordato projesinin dikkatle incelenmesi ve alacaklıya tanınan hakların zamanında kullanılması, sürecin sonucunu doğrudan etkileyebilmektedir.

Kanaatimce, konkordato sürecinde alacaklıların en önemli hatası, süreci yalnızca borçlunun yaşadığı bir mali sıkıntı olarak görmek ve “nasıl olsa mahkeme ve komiserlik süreci yürütüyor” düşüncesiyle pasif kalmaktır. Oysa konkordato, alacaklının da aktif biçimde takip etmesi gereken bir süreçtir.

Av. Emrah Çağrı YENİ

OSİAD Genel Sekreteri

e-mail:av.emrahcagriyeni@gmail.com


KONKORDATO: ALACAKLI AÇISINDAN BİLİNMESİ GEREKENLER Devamını Oku »
İŞ İNSANLARININ YENİ KABUSU, KARGODA ÇALINAN VE KAYBOLAN ÇEKLER

Ticaret hayatında bazen tek bir evrakın kaybolması, yıllarca emek verilerek kurulan bir işletmenin geleceğini tehlikeye atabilir. Özellikle ülkemizde hâlen yaygın olarak kullanılan çekler, ticari hayatın vazgeçilmez ödeme araçlarından biri olmayı sürdürmektedir. Ancak son yıllarda iş dünyasının sessizce büyüyen bir sorunu vardır: Kargoda kaybolan veya çalınan çekler.

emrah Çağrı yeni
emrah Çağrı yeni mobil

Bir şirket düşünün; borcunu zamanında ödemiş, ticari ilişkilerini eksiksiz yürütmüş olsun. Ancak kargoda kaybolan tek bir çek nedeniyle banka hesapları bloke ediliyor, araçlarına haciz geliyor ve yıllarca sürecek davalarla karşı karşıya kalınıyor. Hatta ticari işletmeler, aynı çeki iki kere ödemek zorunda kalabiliyor. Bugün birçok iş insanı için bu senaryo maalesef bir kurgu değil, acı bir gerçektir.

Birçok iş insanı, kendi düzenlediği ya da müşterilerinden aldığı çekleri ciro ederek ticari ilişki de bulunduğu kişi veya şirketlere göndermektedir. Hız ve pratiklik nedeniyle çoğu zaman tercih edilen yöntem ise kargo şirketleridir. Ne var ki, bu kolaylık kimi zaman telafisi son derece güç sonuçlar doğurabilmektedir. Çünkü gönderilen çeklerin bir kısmı kaybolmakta, bir kısmı ise kötü niyetli kişilerin eline geçmektedir. Burada hemen şunu belirtmeliyiz ki, kargoyla gönderilen çeklerin, teminatlı gönderilenler hariç olmak üzere, beyan edilmeden gönderilmesi halinde TTK. 898/1-a hükmü uyarınca kargo şirketinin hiçbir sorumluluğu bulunmamaktadır.

Burada önemli ve riskli olan hal; çekin kargoda kaybolması ya da çekin çalınması halinde çekin ibraz sürelerinden önce 3.kişilerin eline geçmesidir. Günümüzde en çok rastladığımız olay budur. Çekler bir şekilde kargo çalışanları ya da 3. kişilerce çalınıyor, sahte kaşe ve içi boş tabela şirketi diye tabir ettiğimiz şirketlerin cirolarıyla ödeme günü geldiğinde bankaya sunuluyor ya da vadesinden önce faktöringlere verilerek paraya çevriliyor. Günü geldiğinde ödenmemesi halinde ise bu kişilerce ihtiyati haciz kararı alınarak, çekte imzası bulunan herkes cebri icra tehdidi ile karşı karşıya kalıyor. Araçlarına, taşınmazlarına, banka hesaplarına, menkul mallarına ve 3.kişilerdeki hak ve alacaklarına dahi haciz konulabiliyor. Bu durum ise iş insanları için telafisi imkansız zararlara sebebiyet verebiliyor hatta ticaret hayatının bile bitmesine, iflas etmesine neden olabiliyor.

chatgpt image 11 haz 2026 19 25 08
Çeklerin kaybolması ya da çalınması halinde neler yapılmalıdır? 

Bu durumda derhal Cumhuriyet Başsavcılığa suç duyurusunda bulunulmalı ve TTK 651. Maddesi uyarınca kıymetli evrakın iptali davası açılmalıdır. Ancak burada hemen şunu belirtmeliyiz ki, bu davayı çeki keşide eden kişi açamaz ancak cirantalar açabilir. Bu davanın açılması halinde mahkemeler genelde çek bedelinin % 15’i kadar teminatın yatırılması halinde tedbiren çekin ödenmemesi kararı veriyor. Bu halde dahi çekin üzerinde imzası ve cirosu bulunan kişiler bu riskten kurtulamıyor.

Çünkü ibraz süresi içerinde çekin muhatap bankaya ibraz edilmesi ve çekin bankaca ödenmemesi halinde söz konusu çek hakkında ilgili mahkemelerce ihtiyati haciz kararı verilebiliyor ve yine icraya konulabiliyor. Bu durumda çekte imzası bulunanlar, çeki elinde bulunduran alacaklılara karşı bu sefer icra takibinden sonra açılacak olan Menfi Tespit Davası açmak zorunda kalıyor. Bu davanın açılmış olması halinde mahkemeler yine %15’ten aşağı olmamak kaydıyla göstereceği teminat karşılığında, mahkemeden ihtiyati tedbir yoluyla icra veznesindeki paranın alacaklıya ödenmemesini isteyebilir. Bu durum yine icra dosyasındaki konulan hacizleri, hatta haczedilmiş malların paraya çevrilmesini de durdurmayacaktır. Ancak çek bedelinin ve icra masraflarının da icra dosyasına yatırılması gerekecektir. 

Bütün bunlar değerlendirildiğinde bu bedelleri ödeme gücü olmayan, ödeme gücü olsa dahi mahkeme süreçlerinin yıllarca devam edeceği, hatta davaların kazanılması halinde dahi bu bedellerin içi boş tabela şirketlerden alınamayacağı, ayrıca çek borçlularının bu parayı birde ticari ilişki içerinde bulundukları cari hesap alacaklılarına karşı ödemek zorunda kalacağı, yani bir borcu iki kere ödemek zorunda kalacağı, ihtimali düşünüldüğünde; kargoyla çek göndermenin ne kadar riskli ve çözümü neredeyse imkansız olduğu anlaşılacaktır

Son zamanlarda çeklerin kaybolması ya da kargoda çalınması olayı iş insanlarının kabusu haline gelmiştir. Bu durum yukarıda da anlatmaya çalıştığım sürecin ve çözümün neredeyse imkansız olduğunu bilen kötü niyetli kişilerin haksız menfaat sağlamalarına neden olmaktadır. Kanaatimce çeklerin çalınması olayı münferit olarak değil tam da tersine kargo çalışanları, paravan şirket sahipleri, bir takım finans kuruluşu çalışanları tarafından organize şekilde yürütüldüğü tahmin edilmektedir. 

chatgpt image 11 haz 2026 19 15 53
Bu durumun önüne geçilmesi için neler yapılmalı ve çözüm önerileri nelerdir?
  • Çek gönderimi mümkün olduğunca fiziksel yöntemlerle yapılmalı.
  • Çeklerin kargo ile gönderilmesi halinde teminatlı- güvenceli yöntem kullanılmalıdır.
  • Çok sık çek alışverişi yapılan firmaların bulunduğu yerde bir bankadan hesap  açtırılıp; yine o banka şubesine çek alma yetkisi verilerek, alınacak çekler o şubeye teslim ettirilmelidir. 
  • Bir an önce dijital çek uygulamalarının yaygınlaştırılması ve finansal sistemin dijital dönüşümünün sağlanması gerekmektedir. 
  • Odalar, borsalar ve ilgili STK’ların teminatlı gönderim yönteminin daha ucuz ve sağlıklı bir şekilde hizmet sağlaması için çeşitli kurum ve kuruluşlarla iş birliği içinde olması protokoller imzalanması gerekmektedir.
  • Adalet Bakanlığı ve finans kuruluşlarının çalışma esasını düzenleyen BDDK arasında söz konusu olayların önüne geçilmesi için görüş alışverişinde bulunup daha sıkı düzenlemelerin getirilmesi sağlanmalıdır.
Sonuç

Bir çekin kaybolması yalnızca bir evrakın kaybı değildir. Bazen bir şirketin nakit akışının bozulmasına, yıllarca sürecek davalara ve sonucunda işletmelerin ticari itibarının zedelenmesine neden olabilmektedir. Ticaret güven üzerine kuruludur. Güvenin korunabilmesi ise risklerin önceden görülmesi ve gerekli tedbirlerin zamanında alınmasıyla mümkündür.

Av. Emrah Çağrı YENİ

OSİAD Genel Sekreteri

e-mail:av.emrahcagriyeni@gmail.com


İŞ İNSANLARININ YENİ KABUSU, KARGODA ÇALINAN VE KAYBOLAN ÇEKLER Devamını Oku »

ÖNLEYİCİ HUKUK:SANAYİCİNİN ALACAK SİGORTASI

Günümüz ekonomilerinde daralmalar olabilir, krizler yaşanabilir ya da piyasalarda kâr marjı düşebilir; ancak hukuki risk marjı düşürülmezse şirketler büyürken kırılganlaşır, hatta şirketlerin batmasına kadar neticeler doğurabilir.

İş insanları üretir, yatırım yapar, istihdam sağlar. Ancak, ticari hayat yalnızca üretim ve satıştan ibaret değildir. Atılan her imza, yapılan her sözleşme, verilen her ticari taahhüt aynı zamanda hukuki bir sonuç doğurur.

Uygulamada ise hukuk çoğu zaman sorun çıktıktan sonra hatırlanır. Oysa modern ticari anlayışta hukuk, kriz çözme aracı değil; kriz önleme mekanizmasıdır. İşte bu yaklaşımın adı önleyici hukuktur.

Önleyici Hukuk Nedir?

Önleyici hukuk; şirket faaliyetleri sırasında doğabilecek hukuki risklerin önceden tespit edilmesi ve bu risklerin sözleşmeler, iç prosedürler ve düzenli danışmanlık yoluyla minimize edilmesidir.

Başka bir ifadeyle; insanın hastalandıktan sonra tedaviye başlaması değil, hastalanmaması için gereken tüm adımları atmasıdır.

Sanayici Neden Daha Yüksek Risk Altındadır?

Sanayi işletmeleri yüksek hacimli ve çoğu zaman vadeli ticaret yapar. Çek ve senet işlemleri, tedarik sözleşmeleri, işçi-işveren ilişkileri, vergi ve SGK yükümlülükleri, finansman süreçleri, yerelde ve globaldeki gelişmeler, siyasi krizler ve grup şirket yapılanmaları gibi ciddi hukuki riskler barındırır.

hukuk
Kişisel Sorumluluk Gerçeği

Limited ve anonim şirket yapısı, çoğu zaman “tam koruma” algısı oluşturur. Oysa özellikle vergi, SGK, banka kredileri ve bazı ticari sorumluluk alanlarında şirket yöneticilerinin ve belirli durumlarda ortakların şahsi sorumluluğu gündeme gelebilmektedir. Bu sorumluluklar kişilerin bir ömür boyu yükümlülük altına sokabilmektedir.

Önleyici hukuk yaklaşımı; doğru yetkilendirme, yazılı karar mekanizmaları, düzenli iç denetim ve hukuki danışmanlık yoluyla bu riskleri önemli ölçüde azaltır.

Hukuk Bir Masraf Değil, Yönetim Aracıdır

Birçok işletmede hukuki danışmanlık “gider kalemi” olarak görülmektedir. Oysa doğru yapılandırılmış bir hukuki sistem:

  • Tahsilat riskini azaltır,
  • Uyuşmazlık sayısını düşürür,
  • Sözleşme kaynaklı zararları önler,
  • Şirket itibarını korur, şirketi kurumsallaştırarak, kişilerden bağımsız kendi kendini yönetebilen kuruluşlar haline getirir.
  • Yönetimin daha güvenli ve öngörülebilir karar almasını sağlar.

Bu nedenle hukuk müşavirliği ya da düzenli hukuki danışmanlık bir lüks değil, sürdürülebilir büyümenin parçasıdır.

hukuk1
Somut Önleyici Adımlar

İş insanları için uygulanabilir bazı temel adımlar şunlardır:

  1. Tüm sözleşmelerin periyodik olarak gözden geçirilmesi,
  2. İmza yetkileri ve iç prosedürlerin netleştirilmesi,
  3. Çek, senet ve teminat süreçlerinin yazılı kurallara bağlanması,
  4. Yıllık hukuki risk analizi yapılması.

Unutulmamalıdır ki ticarette en pahalı hukuk, geç kalınmış hukuktur. Hukuku, kriz anında arayan şirketler savunma yapar; hukuku baştan kuran şirketler ise büyür.

Av. Emrah Çağrı YENİ

OSİAD Genel Sekreteri

e-mail:av.emrahcagriyeni@gmail.com


ÖNLEYİCİ HUKUK:SANAYİCİNİN ALACAK SİGORTASI Devamını Oku »