Gümrük ve Dış Ticaret

DİJİTAL ÜRÜN PASAPORTUNA HAZIR MIYIZ?

Değerli Okurlarım,

Avrupa Birliği’nin 2050 yılına kadar iklim nötr olma hedefinin bir parçası olarak geliştirilen Dijital Ürün Pasaportu, Avrupa Yeşil Mutabakatı ve Sürdürülebilir Ürünler için Ekotasarım Yönetmeliği kapsamında düzenlenmiştir. 2027 yılı itibariyle uygulamaya başlanması beklenen Dijital Ürün Pasaportu (DDP) ürünlerin üretiminden kullanımına, geri dönüşümüne kadar olan tüm prosesleri kapsayan dijital bir kimlik oluşturmaktadır.

haydar Çelenk       

Haydar ÇELENK

ÇELENK Gümrük Müşavirliği
Genel Müdür


Peki Dijital Ürün Pasaportu (DPP) Nedir?

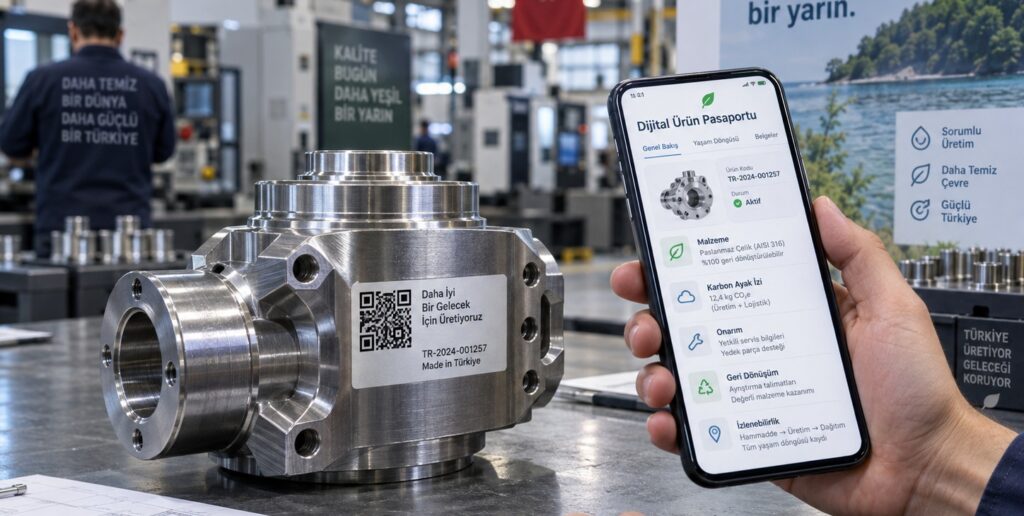
Dijital Ürün Pasaportu (DPP), üretilen ünününlerin kullanım boyunca  izlenebilirlik, şeffaflık ve sürdürülebilirlik sağlamayı amaçlayan bir sistemdir.

Dijital Ürün Pasaportu (DPP), yukarıda yer alan döngüsel ekonominin incelenmesinde;

1-         Hammadde temini,

2-         Tasarım,

3-         Üretim,

4-         Dağıtım,

5-         Kullanım,

6-         Onarım, yeniden kullanım,

7-         Geri dönüşüm

Tüm bu bilgileri içeren bir veri tabanından oluşmaktadır. Veri tabanındaki bu bilgiler, ürüne eklenen bir QR kod veya barkod aracılığıyla erişilebilir hale getirilmektedir. Dijital dönüşüm ile birleşen bu sistem, tüm paydalar için sorumlu ve bilinçli karar almaya yönlendirecek, daha bilinçli karar almasını sağlayacaktır.
1

DİJİTAL DÖNÜŞÜM NEDEN ÖNEMLİDİR?

  1. Küresel Rekabet Gücü:

Avrupa Birliği Dijital Dönüşüm Pasaportu ürünlerin yasal olarak pazara girebilmesi için bir ön koşul haline getirmektedir. Dijital dönüşüm pasaportunu içermeyen bir ürün Avrupa Birliği’nde dolaşıma sokulmayacaktır. Bu, durum özellikle ihracat yapan şirketlerimiz için büyük bir değişim anlamına gelecektir

  1. Şeffaflık ve Güven Artışı:

Dijital dönüşüm pasaportu, tüketicilere ve işletmelere ürünler hakkında güvenilir bilgiler sunmaktadır.  Örneğin, bir pil alındığında, üretim süreçlerini ve çevresel etkilerini öğrenebilirsiniz. Bu, tüketicilere bilinçli tercihler yapma imkânı tanımaktadır.

  1. Sürdürülebilirlik ve Çevresel Etki Azaltımı:

Dijital Ürün Pasaportu, ürünlerin çevresel etkilerini takip ederek daha sürdürülebilir üretim süreçlerine geçişleri teşvik eder. Ürünlerin geri dönüşüm ve yeniden kullanım potansiyelini artırarak döngüsel ekonomiyi destekler.

  1. Verimlilik ve Maliyet Tasarrufu:

Bu sistem, Tedarik zincirindeki paydaşlar arasında kesintisiz veri paylaşımı, manuel giriş hatalarını azaltır, süreçleri hızlandırır. Bu da işletmelere hem zaman hem de maliyetlerinde tasarruf etmelerini sağlar

chatgpt image 22 eyl 2026 17 54 59

DPP’nin Türkiye İçin Önemi

Türkiye’nin ihracatında önemli bir paya sahip olan ürünlerden;

  • Tekstil,
  • Beyaz Eşya,
  • Mobilya,
  • Makina
  • Kimya Sanayi

gibi sektörler, DPP’nin gerekliliklerinden doğrudan etkilenecek. Avnupa Birliği’nin DPP ile hedeflediği şeffaflık ve sürdürülebilirlik standartlarına uyumu sağlamak sadece bir zorunluluk değil, aynı zamanda firmalarımızın rekabet avantajlarını koruma aracı olarak da değerlendirmek mümkündür.

Dijital Pasaporta Uyumluluk, şirketlerin uluslararası pazarlardaki varlığını koruması için kritik bir öneme sahiptir. İhracatçılarımızın, bu sürece kendilerini hazırlamak için  mevcut veri yönetim sistemlerini gözden geçirmeleri gerekmektedir.  DPP gereksinimlerine uygun teknolojik yatırımlara başlamalıdır.

BU SİSTEME NASIL ADAPTE OLUNACAKTIR?

Aslında; Dijital Ürün pasaportu “Global Standards 1” Küresel standartlar 1 ifadesinin kısaltılmışı olup, kısaca GS1 olarak isimlendirilmektedir. GS1 Türkiye’de ise bu isimle  

(https://gs1tr.org/view/icerik/biz-kimiz.php)GS1 olarak bu linkte yer almaktadır. Türkiye’deki firmalarımıza GS1- Türkiye yardımcı olmaktadır.

Sizler de; ürününüzü  Avrupa Birliği ülkelerinde  pazarlamak isterseniz yukarıda belirtilen ürün grupları için hemen, diğer gruplar için de alt yapısını oluşturarak ürününüze Dijital Ürün Pasaportu tanımlaması QR kodu eklemeniz gerekecektir

chatgpt image 22 eyl 2026 17 38 59
whatsapp image 2026 09 06 at 15.35.05 (3)

GS1 Türkiye’nin Rolü ise;

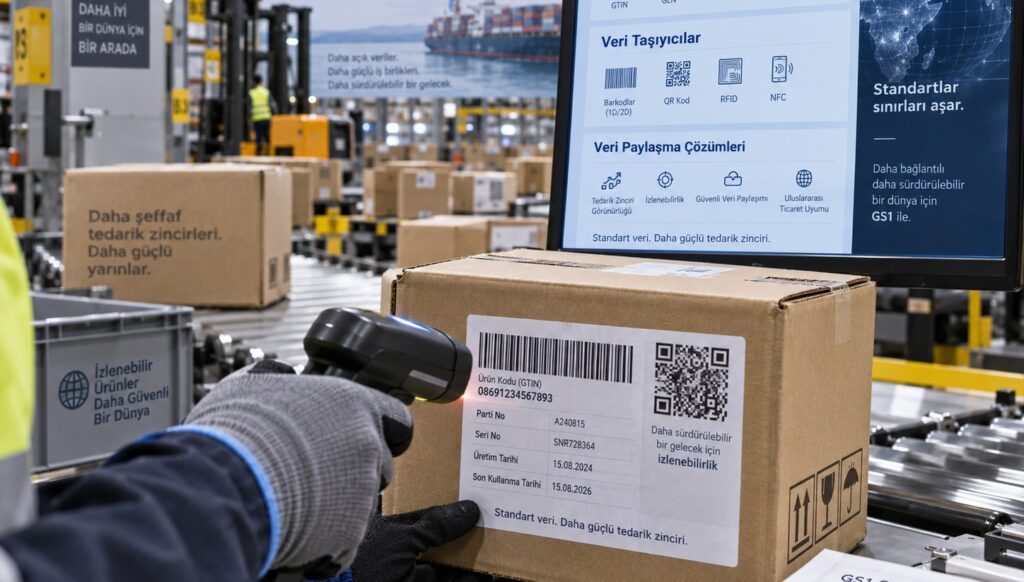
Avrupa Birliğinin hazırlamış olduğu GS1 standartları, Dijital Dönüşüm Pasaportu’nun temel yapı taşlarını oluşturmaktadır. GS1 standartları arasında:

  • Ürün Tanımlama,
  • Veri Taşıyıcılar,
  • Veri Paylaşma Çözümleri

Şeklinde sıralayabiliriz. GS1 Türkiye ise uluslararası GS1 ağıyla iş birliği içinde, şirketlerin bu dönüşüme hazırlanması için gerekli altyapıyı ve teknik konularda rehberlik desteği sunmaktadır.

DPP’ye Hazırlık İçin Neler Yapılmalı?

  • Ürünlerinizi uluslararası tanınan GS1 numaralama sistemi ile tekil olarak tanımlayın.
  • Ürün Verilerini Toplayın: Ürünlerin malzeme bilgileri, üretim süreçleri ve çevresel etkileri gibi bilgileri derleyerek tekil numarası ile eşleştiren bir sistem kurmanızı,
  • Teknolojik Yatırımlara Başlayın: Veri yönetimi ve dijital etiketleme için gerekli yazılım ve donanımları edinmenizi ve sisteme adapte olmanızı sağlayacaktır.
  • GS1 Türkiye’nin sunduğu rehberlik ve hizmetlerden yararlanarak uyum süreçlerinizi hızlandırabilirsiniz.

DİJİTAL ÜRÜN PASAPORTUNA HAZIR MIYIZ? Devamını Oku »

İTHALATTA KDV MATRAHI

Değerli Okurlarım,

OSİAD (Ostim Sanayici ve İş İnsanları Derneği) üyesi olmaktan gurur duymaktayım. Derneğimizin yayın organı olan Perçin dergisinde kaleme alacağım bu yazıda, gümrük müşaviri olmam sebebiyle ithalatta KDV matrahına değinecek; bu matrah üzerinden alınan, indirim konusu yapılacak ve indirim konusu yapılamayacak Katma Değer Vergisi unsurlarını inceleyeceğim.


haydar Çelenk       

Haydar ÇELENK

ÇELENK Gümrük Müşavirliği
Genel Müdür


7846 sayılı Cumhurbaşkanı Kararı gereğince; ithalatta koruma önlemleri, gözetim uygulanması ve ithalatta haksız rekabetin önlenmesine ilişkin mevzuat kapsamında, ithal edilen malların KDV matrahında bu uygulamalardan kaynaklı olarak ortaya çıkan artış tutarları üzerinden hesaplanan Katma Değer Vergisi’nin indirim konusu yapılması artık mümkün değildir. 57 Seri No.lu Tebliğ ile söz konusu indirim kısıtlamasının usul ve esasları, KDV Genel Uygulama Tebliği’ne eklenmiştir.

Tebliğde; söz konusu uygulamalar kapsamında ithal edilen mallara ilişkin KDV matrahında, bu uygulamalar dışında kalan bedeller ile bu bedellere ilişkin her türlü vergi, resim, harç ve paylar dolayısıyla ödenen KDV’nin indirim konusu yapılmasının mümkün olduğu açıklanmıştır.

Gözetim Uygulaması

Gözetim kıymeti nedeniyle beyan edilen fark tutar, ithalatta KDV matrahına girer; ancak 7846 sayılı Cumhurbaşkanı Kararı ve 57 Seri No.lu KDV Tebliği sonrasında, gözetim uygulamasından kaynaklanan ilave KDV indirim konusu yapılamaz hale gelmiştir.

gümrük3
gümrük ve dış ticaret11

Ek Mali Vergi / Ek Mali Yükümlülük

Ek mali yükümlülük, ilave gümrük vergisi, damping vergisi ve telafi edici vergi; ithalat sırasında ödenen vergi ve mali yükler olup Katma Değer Vergisi Kanunu’nun 21. maddesi gereğince ithalatta KDV matrahına dahil edilmektedir.

Ek Mali Vergi / Ek Mali Yükümlülüğün Yasal Dayanağı

2976 sayılı Dış Ticaretin Düzenlenmesi Hakkında Kanun’un 3. maddesine göre ek mali yükümlülüğün türü, miktarı, tahsili ve iadesi Cumhurbaşkanı kararlarıyla belirlenmekte; tahsilatında ise 6183 sayılı Kanun hükümleri uygulanmaktadır.

KDV’ye Etkisi

Ek mali yükümlülük; ithalatta alınan KDV hariç vergi, fon ve pay niteliğinde olduğundan dolayı Katma Değer Vergisi matrahına dahil edilmektedir. KDV Kanunu’nun 21. maddesine göre ithalatta KDV matrahı; CIF kıymet, gümrük vergisi, ilave gümrük vergisi, damping vergisi, ek mali yükümlülük, fonlar ve beyannamenin tesciline kadar yapılan tüm giderlerden oluşmaktadır.

Bir örnek vererek ek mali yükümlülüğün KDV’ye etkisini ve indirim konusu yapılmayan KDV’nin hesaplamasını aşağıdaki tabloda açıklamaya çalışalım:

gümrük2

Yukarıdaki tablodan da görüleceği üzere, 342.818,12 TL tutarındaki KDV’nin indirim konusu yapılmadığı YMM/YGM raporları ile tespit edilecektir. Bu tespitlere ilişkin süreç şu şekildedir:

7846 sayılı Cumhurbaşkanı Kararı kapsamında, indirimi kabul edilmeyen KDV’nin indirim hesaplarına alınıp alınmadığının tespitine yönelik dönemsel bir kontrol ve tevsik mekanizması getirilmiştir. Buna göre, ithalat yapan mükelleflerin takvim yılının altışar aylık dönemleri (Ocak–Haziran ve Temmuz–Aralık) itibarıyla toplam ithalat bedelleri dikkate alınarak indirim konusu yapılmayan KDV’nin tespiti için bir belirleme yapılmıştır.

Buna göre; altı aylık dönem itibarıyla ithalat bedeli, 46 Sıra No.lu Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği’nde belirlenen YMM tasdik sınırını (2.600.000 TL) aşmayan mükelleflerin, söz konusu uygulamalar kapsamında ödenen KDV’nin ilgili dönem KDV beyannamelerinde doğru şekilde indirim konusu yapılıp yapılmadığını kontrol etmeleri gerekmektedir. Mükellefler, bu kontrole ilişkin sonucu altı aylık dönemi izleyen ayın sonuna kadar bağlı oldukları vergi dairesine yazılı olarak bildirmelidir. Tasdik sınırı oldukça düşük tutulduğu için birçok ithalatçı firmanın bu sınıra dahil olması ve YMM raporu alması söz konusudur.


gümrük6

Altı aylık dönem itibarıyla ithalat bedelinin anılan tutarı aşması halinde ise söz konusu uygulamalar nedeniyle ödenen KDV’nin indirim konusu yapılıp yapılmadığının, altı aylık dönemi izleyen ayın sonuna kadar ibraz edilecek Özel Amaçlı Yeminli Mali Müşavir Raporu ile tevsik edilmesi zorunlu hale gelmiştir. Tebliğde; ithalatın yapıldığı yıl için süresinde düzenlenmiş bir YMM tam tasdik sözleşmesinin bulunması ve düzenlenecek tam tasdik raporunda bu kapsamda gerçekleştirilen ithalatlara ve ödenen KDV’nin indirim durumuna ilişkin açıklamalara yer verilmesi halinde, ayrıca Özel Amaçlı YMM Raporu aranmayacağı belirtilmiştir.

Altı aylık dönem itibarıyla ithalat bedelinin anılan tutarı aşması halinde ise söz konusu uygulamalar nedeniyle ödenen KDV’nin indirim konusu yapılıp yapılmadığının, altı aylık dönemi izleyen ayın sonuna kadar ibraz edilecek Özel Amaçlı Yeminli Mali Müşavir Raporu ile tevsik edilmesi zorunlu hale gelmiştir. Tebliğde; ithalatın yapıldığı yıl için süresinde düzenlenmiş bir YMM tam tasdik sözleşmesinin bulunması ve düzenlenecek tam tasdik raporunda bu kapsamda gerçekleştirilen ithalatlara ve ödenen KDV’nin indirim durumuna ilişkin açıklamalara yer verilmesi halinde, ayrıca Özel Amaçlı YMM Raporu aranmayacağı belirtilmiştir.

Sonuç olarak; ithalatta gözetim ve ek mali yüklerden dolayı tahakkuk eden KDV tutarlarının indirim konusu yapılamayacağını ve firmaların bu tutarları indirim konusu yapmadıklarını bir YMM raporu ile birlikte bağlı bulundukları vergi dairesi müdürlüğüne ibraz etmeleri gerekmektedir.


İTHALATTA KDV MATRAHI Devamını Oku »