
7582 Sayılı Kanun, Taksit Sarmalı ve Finansal Sürdürülebilirlik
İşletmeler için likidite, üretimin sürekli-liği demektir. Ancak yüksek finansman maliyetlerinin hüküm sürdüğü bu dönemde, hammadde fiyatlarını, enerji maliyetlerini ve işçilik giderlerini eş anlı yönetmeye çalışan sanayici; bugün bir de kamu borçları sarmalıyla köşeye sıkışmış durumdadır.
Devamını Oku

Bugün sanayicimiz, farkında olmadan dünyanın en pahalı finansman araçlarından birini — ödenemeyen kamu borçlarını — kullanıyor. Kamu borçlanma maliyetinin çok üzerinde seyreden gecikme zamları ve buna eklenen e-haciz baskısı, bu borçları adeta ‘istem dışı bir kredi’ ve operasyonel bir prangaya dönüştürmüş durumda. Peki bu sarmaldan çıkış için tecil ve taksitlendirme gerçekten bir çözüm mü, yoksa yeni bir yük mü?
Mesele artık sadece bir vergi veya SGK borcu ödeme meselesi değildir; mesele, Türkiye’nin üretim kapasitesinin korunması ve rekabet gücünün sürdürülebilmesi meselesidir. Peki 21 Mayıs 2026’da kabul edilen 7582 Sayılı Kanun, (Bu yazı hazırlandığı sırada 7582 Sayılı Kanun henüz Resmî Gazete’de yayımlanmamıştı; kanun 4 Haziran 2026 itibarıyla yürürlüğe girmiştir.) bu finansal baskıya gerçek bir panzehir olabilir mi?
Kamu Borçları ve İşletmeler Üzerindeki Etkisi
Ekonomik faaliyetlerin yavaşladığı veya finansmana erişimin zorlaştığı dönemlerde işletmeler öncelikle çalışan ücretlerini, tedarikçi ödemelerini ve üretimin devamlılığını sağlayacak zorunlu giderleri karşılamaya yönelmektedir. Bu süreçte kamuya olan yükümlülüklerin ertelenmesi çoğu zaman kısa vadeli bir çözüm olarak görülmektedir.
Ancak kamu borçlarının zamanında ödenememesi halinde uygulanan gecikme zamları ve faizler, borcun ana tutarının çok üzerinde bir maliyet yaratmaktadır. Özellikle kâr marjlarının sınırlı olduğu sektörlerde bu durum işletmelerin öz kaynak yapısını zayıflatmakta ve finansal sürdürülebilirliği tehdit etmektedir.
Bugün birçok imalat işletmesinde net kâr marjlarının yüzde 10 seviyesinde veya daha altında gerçekleştiği göz önünde bulundurulduğunda, kamu alacaklarına ilişkin mali yüklerin çok daha yüksek seviyelerde seyretmesi işletmeler açısından ciddi bir finansal baskı oluşturmaktadır. Bu nedenle konu yalnızca bir vergi ya da SGK borcu meselesi değil, aynı zamanda üretim kapasitesinin korunması ve rekabet gücünün sürdürülebilmesi meselesidir.


Taksit Sarmalı: Kendi Kâr Marjını Yiyen İşletmeler
Konuyu doğru analiz edebilmek için iki farklı oranı birbirinden ayırt etmek gerekiyor. Birincisi gecikme zammı: borcun ödenmediği her ay için aylık %3,7 oranında işleyen bu yük, yıllık bazda %44,4’e ulaşıyor. İkincisi ise tecil faizi: taksitlendirmeye girildikten sonra uygulanan bu oran yıllık %39 olup, gecikme zammından daha düşük görünse de uzun vadede devasa bir maliyet yaratıyor.
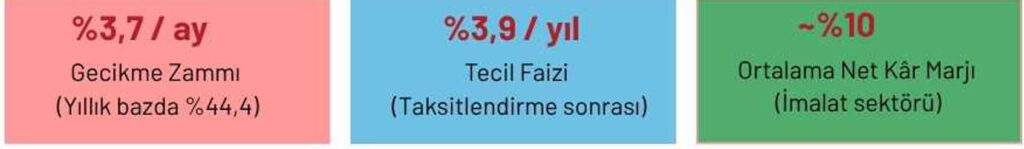
Ortalama net kâr marjının %10’u geçmediği bir iklimde, aylık %3,7’lik gecikme zammı bu kârın dört katından fazlasına ulaşıyor. Kâr marjıyla borcunu finanse etmek matematiksel olarak imkânsız hale geliyor.
Üstelik banka kredisinin faizini gider yazabilen işletme, vergi dairesine ödediği tecil faizini Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydetmek zorunda kalmaktadır. Hem yüksek faiz ödenmekte hem de bu faizin sağlayabileceği vergi avantajından tamamen mahrum kalınmaktadır. Bu çifte kayıp rekabet gücünü ciddi biçimde zedelemektedir.
‘Yapılandırma Çıktı’ mı, ‘Tecil ve Taksitlendirme’ mi?
Kamuoyunda sıklıkla ‘yapılandırma’ olarak ifade edilen 7582 Sayılı Kanun, klasik anlamda bir vergi affı veya yeniden yapılandırma uygulaması değildir. Borcun ve mevcut mali yüklerin önemli ölçüde silindiği geçmiş düzenlemelerden farklı olarak, mevcut borcun belirli şartlar altında daha uzun vadeye yayılmasını amaçlayan bir tecil ve taksitlendirme mekanizmasıdır. Üç kavramı net biçimde ayırt etmek şarttır:

7582 Sayılı Kanun: İki Yüzlü Bir Fırsat
Kanun ile 6183/48’de yapılan değişiklikle azami taksit süresi 36 aydan 72 aya çıkarılmakta, teminatsız tecil tutarı ise 1 milyon TL’ye yükseltilmektedir. Bu yönüyle düzenleme işletmelere zaman kazandırmakta ve kısa vadeli likidite baskısını azaltmaktadır. Ancak borcun toplam maliyetini ortadan kaldıran bir çözüm sunmamaktadır.

Düzenlemenin olumlu yönleri arasında en kritik olanı icra kalkanıdır: ilk taksiti ödediğiniz an banka hesaplarındaki e-hacizler kalkar, operasyonel nefes açılır. ‘Borcu Yoktur’ belgesi alınabilir hale gelir.
Olumsuz yönlerin başında ise yüksek maliyet sarmalı geliyor: taksitlendirme öncesi aylık %3,7 gecikme zammı, taksitlendirme sonrasında yıllık %39 tecil faizi işliyor. Her iki oran da sürdürülebilir değil. Üstelik bir borcun taksitini ödemek için cari ayın KDV’sini veya SGK primini aksatan işletme doğrudan yeni bir borç döngüsüne giriyor.
Bir Umut Işığı: Üretimde Kurumlar Vergisi %12,5’e İniyor
Tablonun yalnızca karanlık tarafı yok. 7582 Sayılı Kanun’la birlikte gelen önemli bir teşvik daha var: sanayi sicil belgesine sahip ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançlara kurumlar vergisi oranı %12,5 olarak uygulanacak. Bu oran 2027 vergilendirme döneminden itibaren geçerli olacak.
Finansal Sürdürülebilirlik ve Politika İhtiyacı
Sanayi işletmelerinin uzun vadeli başarısı yalnızca üretim kapasitesiyle değil, mali yapılarının sağlamlığıyla da doğrudan ilişkilidir. Bugün işletmelerin karşı karşıya bulunduğu temel sorunlardan biri, yüksek finansman maliyetleri ile düşük kârlılık arasındaki dengesizliktir.
Üretim yapan işletmelerin yatırım, istihdam ve ihracat kapasitesini koruyabilmesi için finansal sürdürülebilirliği destekleyen politikalara ihtiyaç bulunmaktadır. Özellikle düşük maliyetli finansman imkânlarının geliştirilmesi, kamu borçlarının yönetilebilir seviyelerde tutulması ve yatırım ortamını güçlendirecek düzenlemelerin sürdürülmesi büyük önem taşımaktadır.
Sanayicinin üzerindeki bu finansman sarmalını çözmek için ya düşük faizli kalıcı bir yapılandırma paketi ya da önceki kanunlarda olduğu gibi Yİ-ÜFE bazlı bir faiz silme süreci elzemdir.
Taksitlendirme mekanizmaları kısa vadede önemli kolaylıklar sağlamakla birlikte kalıcı çözüm; üretimi destekleyen, finansman maliyetlerini azaltan ve işletmelerin rekabet gücünü artıran yapısal politikaların hayata geçirilmesinden geçmektedir.

SONUÇ OLARAK
Mali yapısını etkin şekilde yönetemeyen bir işletme, ne kadar ileri teknolojiyle üretim yaparsa yapsın, artan finansman maliyetleri karşısında rekabet gücünü korumakta zorlanacaktır. Bu açıdan değerlendirildiğinde 7582 Sayılı Kanun, işletmelere belirli ölçüde nefes aldırabilecek bir düzenleme olmakla birlikte, kamuoyunda zaman zaman algılandığı gibi bir vergi affı veya borç yapılandırması niteliği taşımamaktadır.
Sonuç olarak, kamu alacaklarının tahsili ile üretim ekonomisinin desteklenmesi arasında dengeli bir yaklaşım benimsenmelidir. Tecil ve taksitlendirme uygulamaları kısa vadede önemli kolaylıklar sağlasa da uzun vadeli çözüm; üretimi, yatırımı ve rekabet gücünü destekleyen yapısal politikalarla mümkün olacaktır.
Güçlü sanayi, güçlü ekonomi demektir. Üretimin sürdürülebilirliği, mali disiplin kadar stratejik bir öncelik olarak ele alınmalıdır. Sanayicinin üzerindeki görünmeyen mali yüklerin hafifletilmesi; yalnızca işletmeler için değil, ülke ekonomisinin tamamı için stratejik bir yatırım niteliği taşımaktadır.
Hatice ERDOĞAN
Yeminli Mali Müşavir